套利回测与实盘业绩
策略的历史回测曲线、自己的实盘账户曲线,和参加比赛的成绩 —— 小资金、大资金都可做,不看基本面,自动、手工交易都可。
策略回测 🧪
实盘曲线证明「现在能赚」,回测曲线证明「不是运气」。我做的套利策略,都是先在历史数据上跑通、把逻辑和参数定死。下面是三条回测曲线,回测区间约两年半,按天、用早上10:10分的最新价成交,4滑点,不含未来数据。
| 策略 | 累计收益 | 最大回撤 | 特点 |
|---|---|---|---|
| 蝶套 | 204.1 万元 | 1.63% | 难度2,曲线最平滑,回撤极小 |
| 跨期 | 388.0 万元 | 2.07% | 难度1,收益最高,斜率最陡 |
| 利润率 | 28.1 万元 | 4.03% | 最简单,本金小,收益高,回撤大 |
这些图和数据最早发在我的公众号文章 《我的套利策略回测和改进思路》 里。三个策略的资金规模和保证金占用不同,绝对收益不能横向比较。看曲线斜率和最大回撤更有意义——它们衡量的是「这套逻辑在不同市场状态下是否稳定赚钱」。
蝶套策略
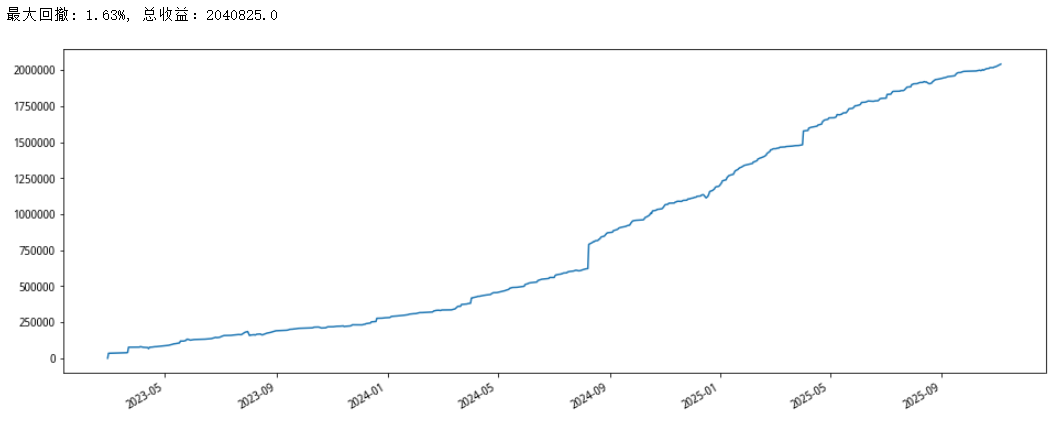
蝶式套利(蝶套)赚的是三个合约之间价差结构的收敛。
跨期策略
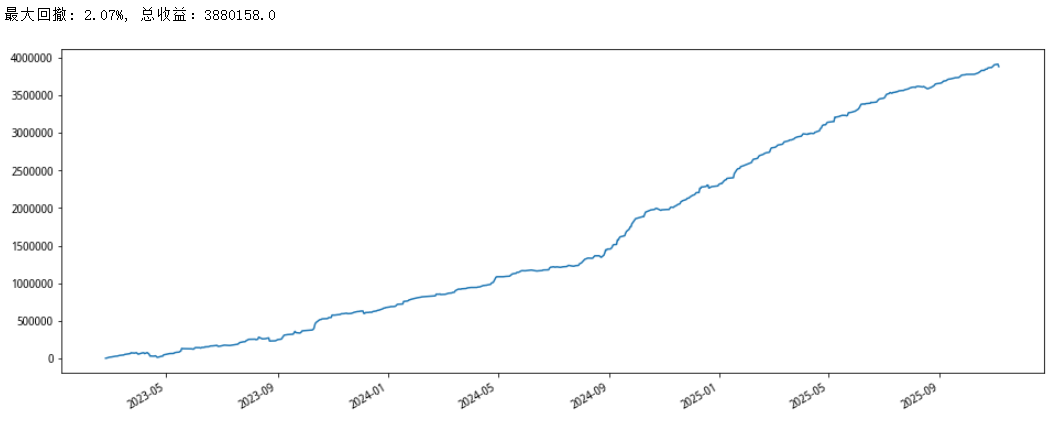
跨期(日历)价差赚的是同一品种不同月份之间的期限结构回归。
利润率策略
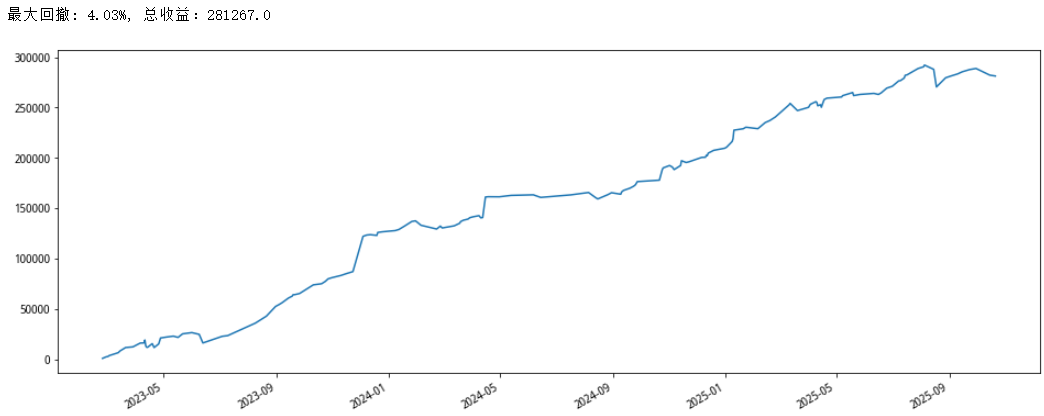
利润率策略不依赖历史数据、不用技术分析、不看基本面,只按固定规则做品种轮动,像傻瓜相机一样。缺点是回撤偏大(4.03%),优点是资金小、收益高,逻辑简单到什么人都可以做。
交易业绩 📈
我的实盘小账户(5万资金),2026 年 1 月 1 日至 10 月 29 日,累计收益率 +52.70%。
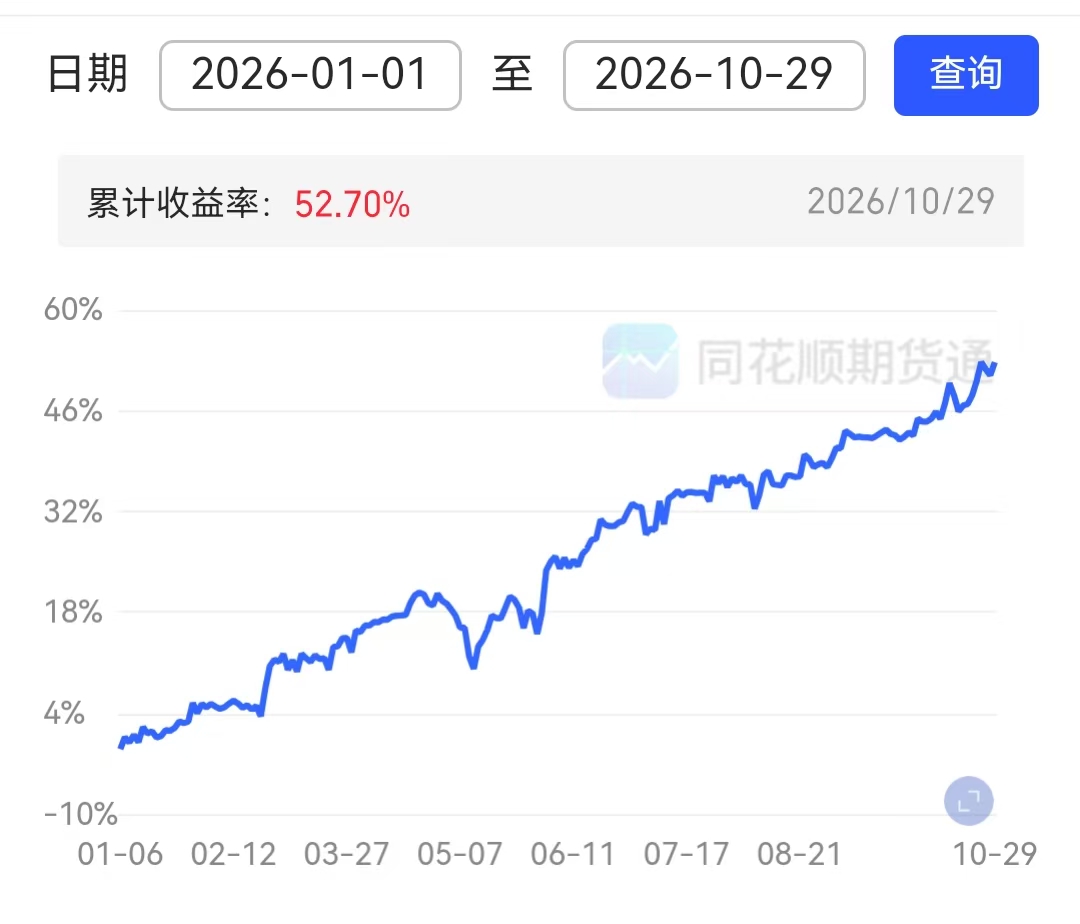
这个小账户基本没怎么管理,没开通量化,手工开单了就放着,偶尔想起来就看看,4~5月间有事长时间没关注,所以回撤有点大,但总体收益还不错。
比赛成绩 🏅
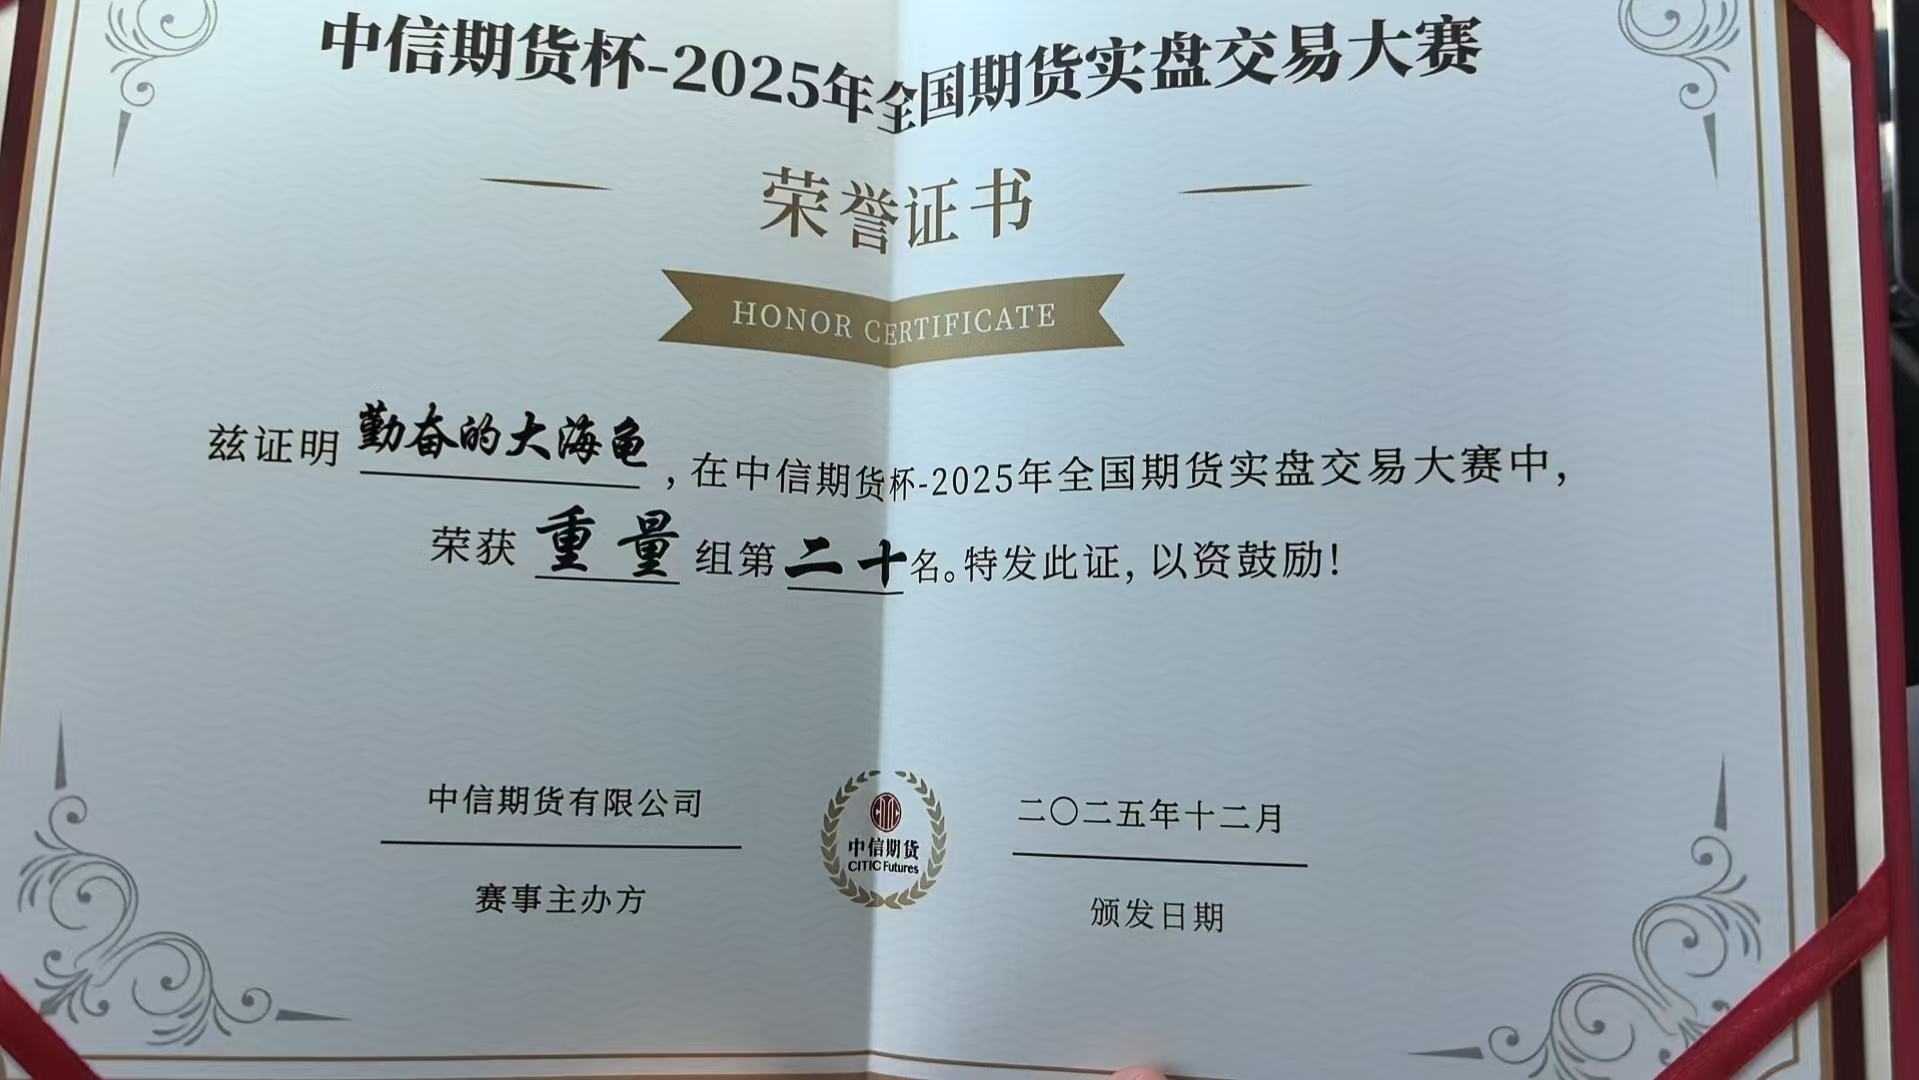
2025 年参加中信期货杯全国期货实盘交易大赛,拿到重量组第 20 名,账户资金100万。
2026年第二十届全国期货实盘交易大赛
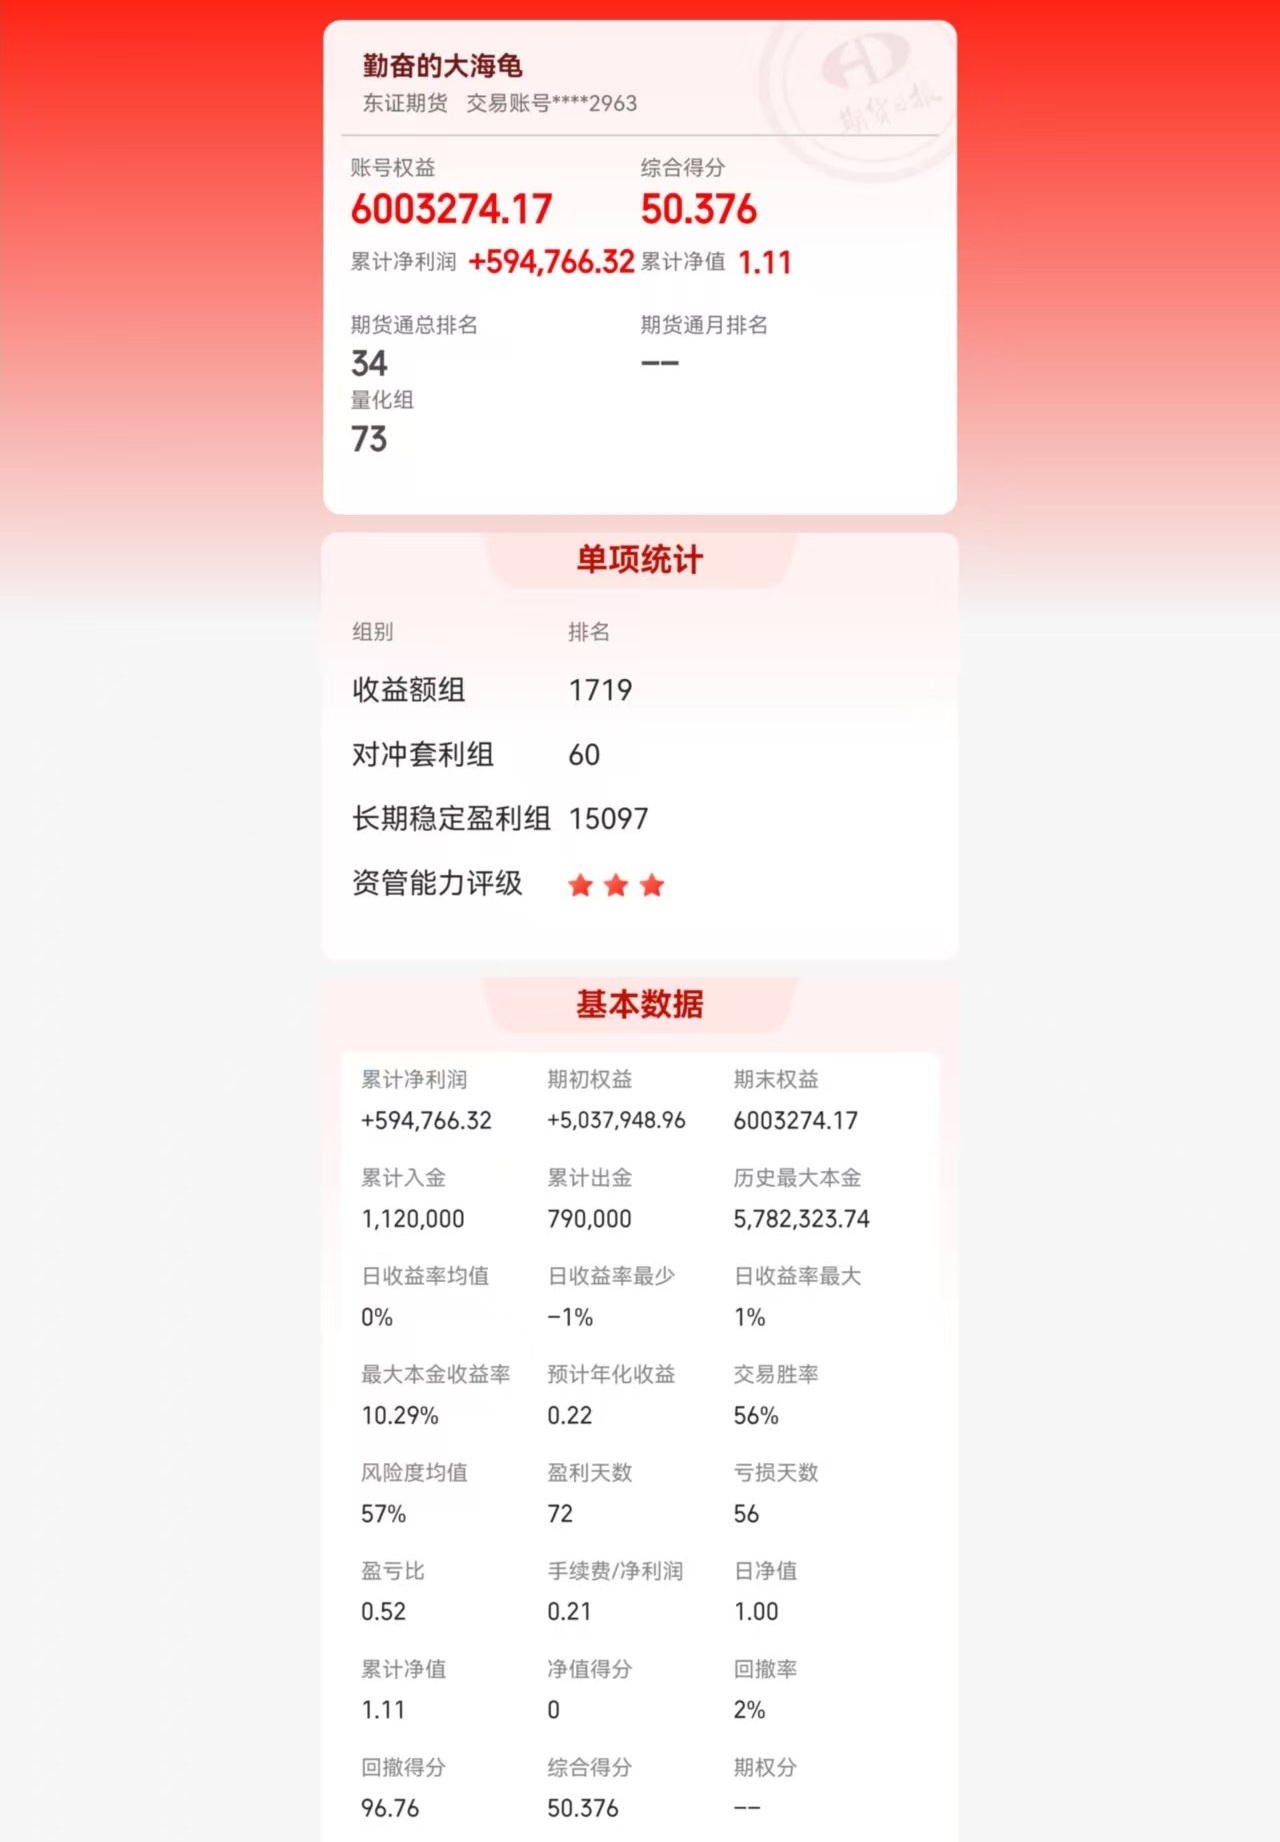
赛事账户数据:累计净利润 +594,766.22 元,期货综合排名第 34 位,量化组排名73位,账户半年收益11%,年化22%,最大回撤 1.6%(取整为2%)。
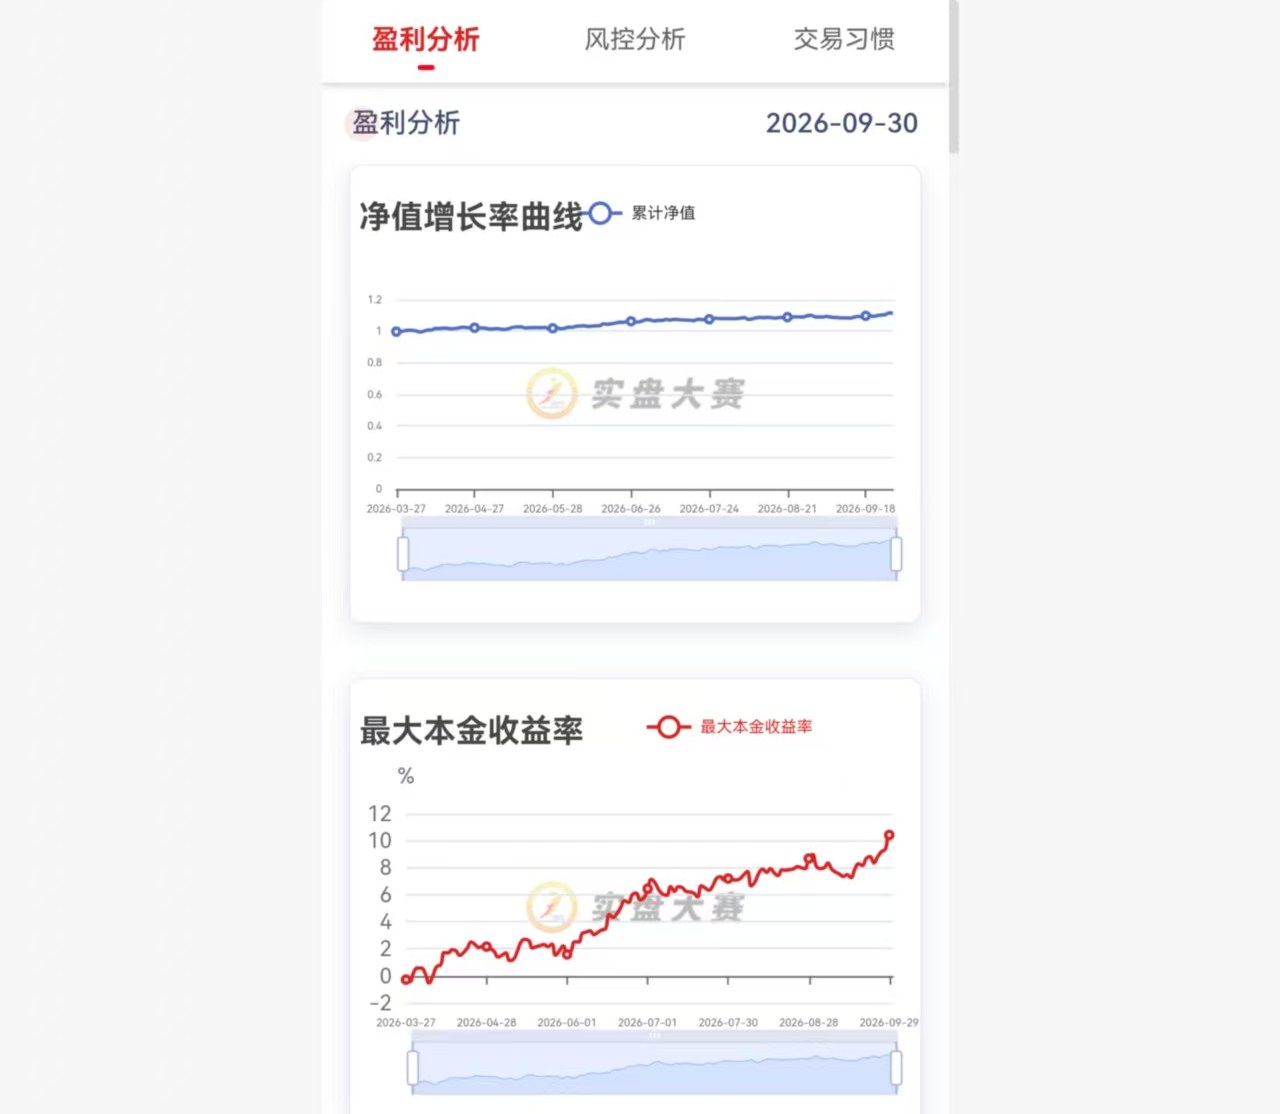
比赛名次里有运气成分,但账户能长期活着、能扛住回撤,靠的还是纪律和系统,不是运气。
这些回测和实盘背后的工具是我自己写的:套利大海龟 负责策略扫描、价差分析与策略跟踪,套利下单管理软件 负责执行。